Un accident de voiture, même sans constat amiable signé, ne ferme pas le dossier : il impose surtout une procédure après accident rapide pour protéger vos droits. Entre l’autre conducteur introuvable, un simple oubli de formulaire ou un désaccord sur les circonstances, la situation peut vite basculer vers un éviter litige difficile sans éléments vérifiables. En pratique, tout se joue sur l’enchaînement des gestes : sécuriser les lieux, relever les informations, conserver des preuves et réaliser une déclaration d’accident auprès de votre assurance auto dans les délais.
La suite dépend ensuite du scénario : sans constat signé, la détermination des responsabilités repose davantage sur les photos, les témoignages, les documents de police si nécessaire et la cohérence des dommages matériels. Un refus de signature n’a rien d’anodin : il doit être mentionné, car il influe sur l’analyse de l’assureur et la reconstitution du film des événements. Et si un blessé apparaît plus tard, le volet santé devient un nouveau pivot du rapport à l’assurance.
Pour rendre les démarches concrètes, suivez le fil d’un conducteur fictif, Karim, qui vit un accrochage en sortie de station. Son expérience illustre ce qu’il faut faire, ce qu’il faut éviter, et comment conserver une base solide quand le papier n’existe pas.
En bref
- En l’absence de constat amiable signé, vous devez quand même faire une déclaration d’accident à votre assurance auto (délai contractuel, minimum légal de 5 jours ouvrés pour l’information de l’assureur).
- La priorité sur place : sécuriser, identifier les véhicules/personnes, collecter date/lieu, photos et témoins.
- Le constat amiable n’est pas indispensable pour être indemnisé : la preuve devient simplement plus exigeante.
- Si l’autre refuse de signer, remplissez votre version, indiquez le refus, évitez les modifications ou pressions.
- En cas de délit de fuite, contactez police/gendarmerie et joignez la procédure au dossier d’assurance.
- Si des douleurs apparaissent après coup, consultez et transmettez les certificats : la partie corporelle change l’évaluation.
Accident sans constat signé : les bons réflexes pour protéger preuves et sécurité
Après un accident de voiture sans constat amiable signé, le stress pousse souvent à “régler ça vite”. Pourtant, la première urgence n’est pas administrative : elle concerne la sécurité et la prévention d’un second accident. Si les véhicules sont en travers de la voie ou si un blessé est en difficulté, l’appel aux secours ou aux forces de l’ordre doit primer. Ensuite seulement, vous passez à la collecte des informations.
Imaginons Karim : il sort d’une rue étroite, s’arrête un instant, puis son véhicule heurte celui de devant au moment où l’autre redémarre. Le papier n’est pas sorti, et l’autre conducteur repart déjà. Karim allume ses feux de détresse, pousse son véhicule au maximum sur le bas-côté quand c’est possible, et veille à ce que personne ne passe derrière sans visibilité. Ce choix simple lui évite une nouvelle collision et crée un cadre clair pour rassembler les indices.
Quand le constat papier manque, le geste décisif consiste à reconstituer, sur place, ce que le document aurait porté. Relevez avec précision : la date, l’heure, le lieu exact (nom de rue, carrefour, sens de circulation), les noms et coordonnées des conducteurs ainsi que leurs numéros de permis si vous les obtenez, et surtout les immatriculations, marques, modèles et couleurs des véhicules. Notez aussi les dégâts visibles sur chaque voiture : hauteur du choc, orientation de l’impact, présence de traces de frottement ou de freinage. Ce n’est pas qu’un “brouillon” : c’est votre ossature de procédure après accident.
La collecte ne s’arrête pas aux identités. Les conditions de circulation (pluie, soleil rasant, travaux, signalisation masquée), le positionnement relatif des véhicules et l’environnement immédiat comptent. Un détail comme une ligne de stationnement effacée, ou un panneau temporaire tourné vers l’autre sens, peut expliquer la dynamique du choc. Alors pourquoi laisser ces éléments se dissiper en attendant “de voir” ?
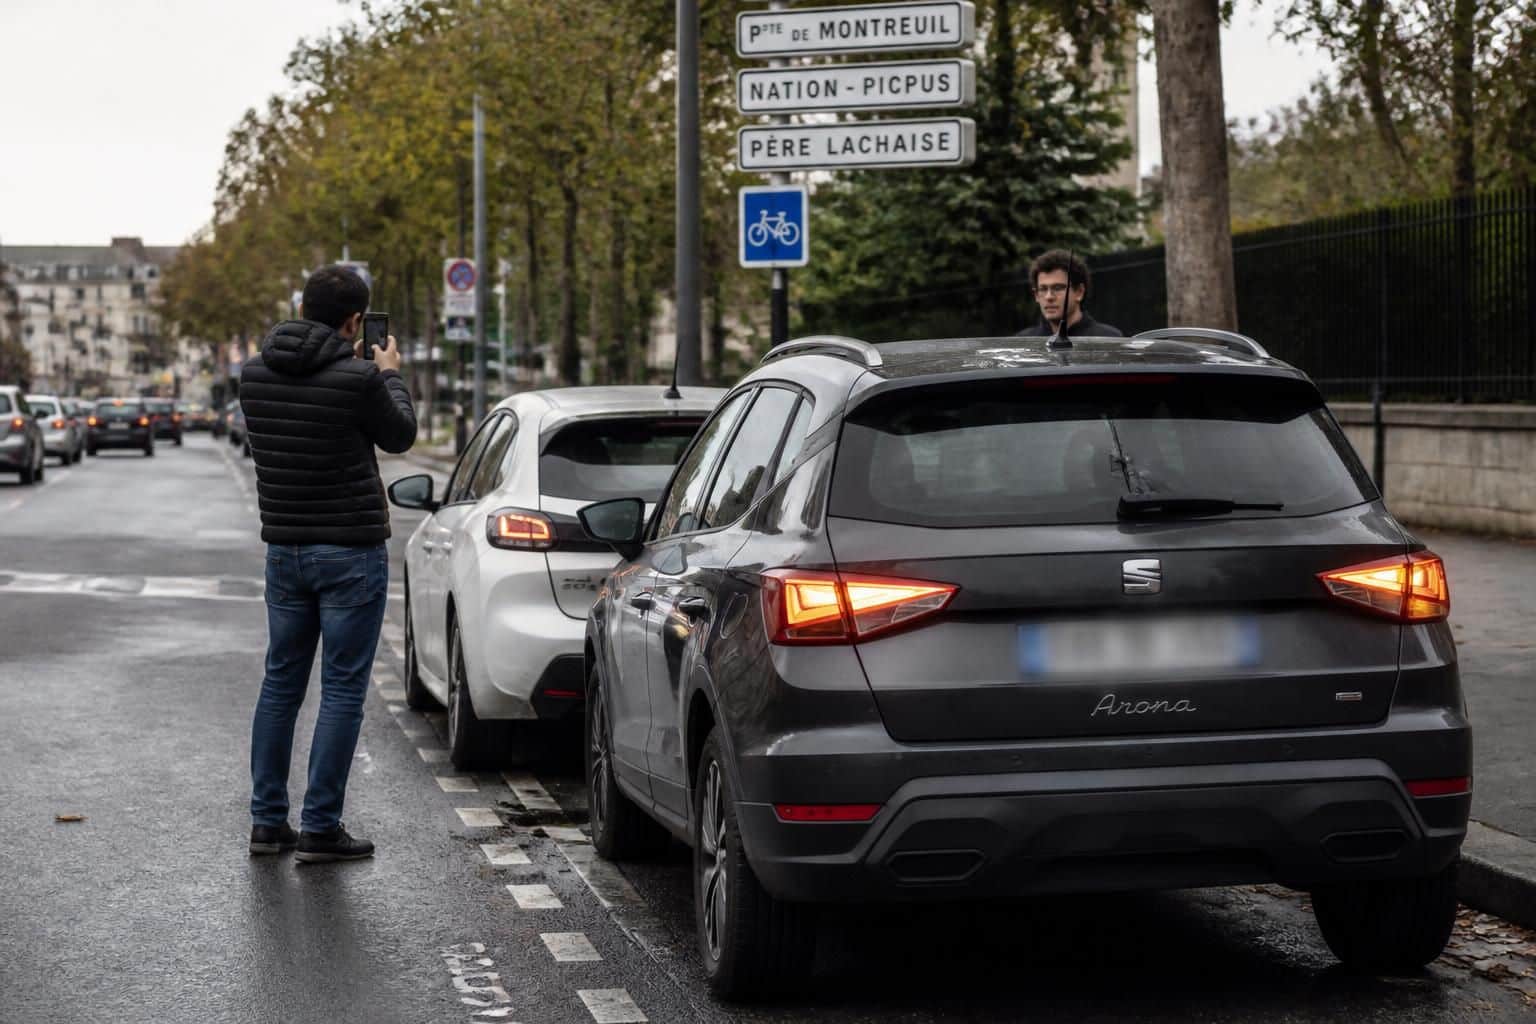
Photographier aide beaucoup, mais il faut le faire intelligemment. Prenez des vues larges avant tout déplacement des véhicules, pour montrer la scène et la position sur la chaussée. Ajoutez des plans rapprochés : plaque d’immatriculation, zones de contact, traces sur le pare-chocs, éclats, et éléments de signalisation. Ces images ne prouvent pas automatiquement “qui est responsable”, mais elles permettent à l’assurance auto de reconstituer la chronologie et de comparer la cohérence avec les dommages matériels.
Si un témoin est présent, demandez-lui son nom et un moyen de contact, et attendez-vous à obtenir un échange utile si vous formulez calmement votre besoin. “Pouvez-vous me confirmer ce que vous avez vu ?” est souvent plus efficace que “Vous savez qui a tort ?”. Dans un dossier d’accident sans constat signé, la qualité des détails fait la différence et rend votre récit plus vérifiable.
À ce stade, la dernière idée à garder en tête est la suivante : sur place, vous préparez le travail de votre assureur. Les jours suivants, vous ne pourrez plus rattraper la disparition des preuves physiques.
Peut-on remplacer un constat amiable ? e-constat, déclaration conjointe et options quand l’autre disparaît
La question revient souvent : “Si le papier n’est pas signé, est-ce perdu ?”. Non. Un accident de voiture peut donner lieu à une déclaration d’accident et à une indemnisation même sans constat signé. Ce qui change, c’est le niveau de difficulté pour prouver les circonstances, et donc l’importance d’organiser vite un rapport à l’assurance cohérent.
Dans certains cas, vous pouvez encore utiliser un mécanisme qui équivaut au constat amiable : l’e-constat auto. Il remplace le formulaire papier lorsque les conditions d’utilisation sont réunies (accident impliquant un ou deux véhicules immatriculés et assurés en France, notamment). Concrètement, les conducteurs signent sur smartphone et l’information est transmise à l’assureur. Juridiquement, l’e-constat est traité comme un constat amiable, ce qui simplifie souvent le traitement du dossier.
Autre scénario : l’autre conducteur n’a pas signé tout de suite, mais il peut encore coopérer après le départ. Si vous disposez de coordonnées fiables, vous pouvez tenter de compléter une déclaration conjointe à distance, dans la mesure où les deux parties s’accordent sur les faits. Dans ce cas, la règle d’or est de ne pas modifier unilatéralement une partie déjà validée. Ce point paraît évident, mais dans la réalité il arrive qu’un conducteur “corrige” un détail devenu gênant : l’assureur peut alors détecter des incohérences.
Lorsque l’autre n’est plus joignable, qu’il refuse ou qu’il n’y a tout simplement pas de formulaire disponible, vous basculez sur la déclaration unilatérale. Elle prend la forme d’une déclaration libre : courrier, espace client en ligne, formulaire dédié ou procédure téléphonique selon les options de votre contrat. L’objectif est d’exposer les circonstances de manière chronologique, neutre, et suffisamment détaillée pour que votre assurance auto puisse organiser l’évaluation et, si besoin, demander des compléments.
Pour Karim, le problème est double : l’autre conducteur a quitté la zone après un échange bref, sans sortir de document. Karim commence par rassembler les éléments qu’il aurait dû avoir dans le constat : photos, repères du lieu, traces visibles. Puis il rédige une déclaration d’accident complète, en indiquant qu’il n’y a pas de constat amiable signé et en expliquant pourquoi (départ immédiat, impossibilité de joindre). Cette précision évite à l’assureur de supposer qu’il y avait une coopération possible.
Pour bien intégrer la logique assurance, pensez au rôle de votre garantie : si vous disposez d’une garantie responsabilité civile (ou d’un niveau supérieur), l’assureur analysera la faute et traitera les préjudices selon les responsabilités. S’il s’agit de dommages matériels seulement, la cohérence des preuves (impact, position, signalisation) devient centrale. Si des éléments corporels apparaissent plus tard, le dossier change d’angle.
Déclaration d’accident : quand et comment la formaliser pour que le dossier avance
Votre assurance auto doit être informée dans le délai prévu par votre contrat. En pratique, ce délai ne peut pas être inférieur à cinq jours ouvrés en assurance automobile. L’idée est simple : même si vous n’avez pas encore toutes les pièces, vous devez déclencher la procédure après accident et compléter ensuite.
Déclarez rapidement, notamment si vous suspectez que des preuves peuvent disparaître (véhicules déplacés, traces effacées, témoins qui changent d’avis). La déclaration initiale sert à “ancrer” votre version dans le temps, et le suivi vous permet de renforcer le dossier.
Sur le plan pratique, vous pouvez choisir plusieurs canaux : courrier postal, courriel, espace client, application mobile. Dans tous les cas, un récit daté et signé est préférable. Ajoutez, dès le premier envoi, les éléments disponibles : coordonnées du conducteur adverse quand elles existent, informations d’assurance si vous les avez, photographies, témoignages écrits, et toute pièce de police si elle a été établie. En cas de douleur après le choc, joignez aussi les certificats médicaux.
La déclaration d’accident ne fixe pas automatiquement la responsabilité. Votre assureur peut demander des compléments, solliciter une expertise, ou attendre des éléments en provenance de la partie adverse. Ce n’est pas un frein : c’est la façon “assurée” de transformer vos indices en décision.
Enfin, une déclaration tardive n’entraîne pas automatiquement la perte des garanties. Une sanction ne peut être opposée que si elle est prévue au contrat et si l’assureur démontre un préjudice lié au retard. À garder en tête : ne jouez pas avec les délais. Une déclaration d’accident faite dans les temps reste la meilleure stratégie.
Cette étape conditionne la suite : elle permet à l’assurance auto de lancer l’analyse sans attendre que les preuves deviennent impossibles à vérifier.
Que faire si l’autre conducteur refuse de signer : stratégie factuelle et preuves décisives
Un accident sans constat signé peut survenir non par oubli, mais par refus. Dans ce cas, l’erreur la plus fréquente consiste à “négocier” jusqu’à obtenir une signature artificielle, ou à remplir à la place de l’autre conducteur. Or un conducteur n’est pas obligé de signer un constat amiable avec lequel il n’est pas d’accord. Son refus doit simplement être traité comme un fait : il se mentionne, il s’explique, et il ne justifie pas de modifier ses propres déclarations pour “calmer” la discussion.
La conduite à tenir est alors très concrète. Vous remplissez votre version des faits dans le cadre du document si vous disposez d’un formulaire, et vous indiquez clairement que l’autre conducteur a refusé de signer. Ensuite, vous transmettez votre dossier à l’assurance. Si l’autre refuse de coopérer du tout, vous basculez sur la déclaration libre. Dans tous les scénarios, vous restez courtois et centrés sur la preuve.
Karim, dans un autre accident fictif (un mois plus tard), se retrouve face à une situation connue : le choc est léger, mais la version de l’autre conducteur diverge. L’autre refuse de signer en disant qu’il n’a “pas vu”. Karim ne s’énerve pas : il photographie la plaque et les dégâts, relève les informations, et cherche un témoin indépendant. La stratégie semble “simple”, mais elle demande de la discipline : rester factuel et éviter la tentation de “forcer” un rapprochement.
Pourquoi la preuve devient-elle déterminante ? Parce que sans constat amiable signé, les assureurs doivent rapprocher des informations parfois contradictoires. Les clichés de plaque et les images de la position des véhicules sont particulièrement utiles. Un témoin qui a réellement vu l’accident a souvent plus de valeur qu’un récit entendu “de l’un des deux”. Pour un impact plus crédible, demandez que le témoin date et signe son message, et fournisse ses coordonnées.
Les messages écrits après l’accident peuvent aussi éclairer la scène. Ils peuvent confirmer un rendez-vous, une identité, ou un refus de coopération. Attention cependant à ne pas “tordre” un échange pour obtenir un aveu. Le rôle n’est pas d’en faire une enquête privée : c’est de conserver une trace objective.
| Situation sans constat signé | Ce qu’il faut faire en priorité | Type de preuve utile |
|---|---|---|
| Refus de signature | Rédiger votre version, mentionner le refus, transmettre à l’assurance | Photos des dégâts, coordonnées, échanges écrits, témoignage indépendant |
| Oubli du constat | Collecter les infos sur place puis faire une déclaration d’accident rapide | Vues larges, détails d’impact, relevés date/lieu |
| Accident avec fuite | Noter immédiatement plaque et éléments de fuite, contacter police/gendarmerie | Vidéos/embarquées, témoins, plainte et récépissé |
| Accident avec douleurs retardées | Consulter, conserver certificats et transmettre à l’assureur | Certificats médicaux, ordonnances, justificatifs de soins |
Un dernier point mérite d’être souligné : ne confondez pas absence de constat amiable et absence de droit à réparation. Sans preuve, la discussion peut devenir floue. Avec une trame cohérente, la responsabilité peut être attribuée de manière similaire à celle d’un dossier avec constat, ou aboutir à une responsabilité partagée si nécessaire.
La fin de l’échange avec l’autre conducteur doit donc produire une certitude : votre dossier est construit et vous donnez à l’assureur les éléments pour éviter litige.
Ensuite, il faut préparer le volet indemnisation : ce que l’assureur attend, et ce qui risque de fragiliser votre dossier.
Comment l’assurance détermine la responsabilité sans constat : cohérence des dommages et analyse des preuves
Le constat amiable n’est pas un “verdict”. Il sert avant tout à organiser deux versions contradictoires dans un même document, lisible par l’assureur. Quand il manque, l’assurance ne s’arrête pas : elle reconstitue à partir d’autres éléments. L’enjeu, dans une affaire de sans constat signé, est de rendre votre scénario plus vérifiable que celui de la partie adverse.
Concrètement, l’assureur examine : les déclarations des conducteurs, les règles du Code de la route pertinentes (priorités, dépassement, stationnement), les photos et vidéos disponibles, les témoignages, les dégâts constatés et, le cas échéant, les procès-verbaux. Il compare ensuite les dommages avec ce qui est décrit : si un choc est situé à gauche côté passager, l’explication doit être compatible avec l’emplacement réel de l’impact et la trajectoire.
Les dommages matériels sont un indicateur souvent sous-estimé. L’expert automobile peut analyser la hauteur de l’impact, la déformation, l’orientation des éléments et parfois la nature des frottements. Cela ne “remplace” pas le constat, mais cela confirme ou fragilise un récit. Le dossier gagne donc à être cohérent, plutôt qu’à accumuler des détails non vérifiables.
Dans la pratique, si les versions sont claires et concordantes, la responsabilité peut être attribuée même sans constat amiable. En revanche, si tout s’oppose et qu’aucune preuve indépendante ne départage, le traitement peut aboutir à une responsabilité partagée ou à une indemnisation moins favorable, selon les conventions et la nature des garanties.
Le type de garantie joue aussi. Avec une garantie responsabilité civile, l’assureur peut traiter les indemnisations liées aux dommages causés à autrui. Mais si vous avez une formule plus protectrice (par exemple incluant des dommages à votre véhicule selon contrat), l’indemnisation peut se faire même quand la faute adverse reste difficile à établir, sous réserve de la franchise et des exclusions. C’est l’une des raisons pour lesquelles l’assuré doit fournir des détails complets sur son propre contrat : la question n’est pas uniquement “qui a tort”, mais aussi “que couvre mon assurance auto”.
Karim a compris ce point lorsqu’il a transmis à son assureur un dossier structuré : une chronologie précise, des photos larges montrant la sortie de voie, et trois vues rapprochées de la zone de choc. Son récit ne disait pas “l’autre est responsable”. Il expliquait : “j’ai accéléré puis freiné, et l’impact correspond à la zone…”. Ce niveau de précision a aidé l’assureur à analyser plus vite, ce qui réduit les aller-retours.
Cette logique sert aussi à éviter litige. Plus votre version est factuelle et compatible avec les dommages matériels, moins vous laissez de place à une interprétation défavorable.
Ce qui renforce votre dossier : photos, témoins, messages et cohérence des dates
Les preuves “immédiates” pèsent généralement plus que les souvenirs reconstitués plusieurs jours plus tard. La cohérence entre date/lieu, positions et dommages est essentielle. Une photo très rapprochée d’une aile peut être insuffisante si elle ne montre pas le contexte. L’idéal est de combiner vue d’ensemble (marquage au sol, voies, signalisation) et détails (zones de contact).
Le témoignage indépendant est un pivot quand les versions s’opposent. Il doit avoir été daté, signé et accompagné de coordonnées complètes. Les messages échangés après l’accident peuvent aussi confirmer un rendez-vous ou un refus de coopération. Là encore, la neutralité est un atout : pas de formulation agressive, pas de tentative de “faire dire” ce qui n’est pas vu.
Enfin, si la police ou la gendarmerie intervient et établit un procès-verbal, cela reste un document utile, mais il ne remplace pas la déclaration à l’assureur. Dans un dossier sans constat amiable signé, chaque pièce s’additionne : votre rapport à l’assurance doit donc inclure la déclaration, même si un rapport de police existe.
Au fond, la responsabilité se construit par la cohérence : votre dossier n’est pas un tribunal, c’est un puzzle à assembler.
Cas particuliers : délit de fuite, blessures retardées et erreurs à ne pas faire
Dans certains événements, l’absence de constat amiable signé ne tient pas à un simple oubli. Elle coïncide avec des situations plus sensibles : délit de fuite, apparition de blessures après coup, ou véhicule adverse non identifié. Ce sont des cas où la procédure après accident doit s’élargir au-delà de la déclaration.
Le délit de fuite par exemple est une infraction pénale. Si l’autre conducteur quitte les lieux sans permettre l’identification, notez immédiatement tout élément utile : plaque d’immatriculation, marque/modèle/couleur, description du conducteur, direction de fuite, et tout détail observable. Les témoins et les vidéos embarquées peuvent devenir déterminants. Puis, contactez rapidement la police ou la gendarmerie et déposez plainte en apportant les éléments recueillis. Le fait de porter plainte permet de formaliser les faits et de fournir un repère de procédure utile à l’assurance.
Attention : la déclaration à l’assurance reste nécessaire, elle ne se substitue pas à l’enquête. Indiquez clairement que le tiers a pris la fuite et joignez ensuite le récépissé de plainte ou la copie dès qu’elle est disponible. Si le responsable demeure inconnu ou non assuré, le Fonds de garantie des assurances obligatoires de dommages peut intervenir sous conditions. Ce n’est pas un remboursement automatique de tout : l’indemnisation dépend des dommages et de ce qui peut être mobilisé, dont vos garanties déjà activables.
Second cas : les blessures retardées. Certaines douleurs apparaissent plusieurs heures après le choc. C’est fréquent quand le corps “encaisse” puis déclare le lendemain. Si des symptômes surviennent, consultez rapidement. Le certificat médical doit décrire les lésions constatées et la date d’apparition, sans surinterprétation du lien de causalité. Ensuite, informez votre assureur : une déclaration initiale centrée sur les dommages matériels peut être complétée avec les volets médicaux. Conservez les certificats, ordonnances, justificatifs de soins, arrêts de travail et frais liés. Dans un dossier d’accident de voiture avec sans constat signé, le volet santé peut faire basculer l’évaluation.
Un troisième cas est plus discret : quand le dossier se heurte à l’absence d’informations sur l’autre conducteur (numéro de téléphone, identité incertaine). Ne vous contentez pas d’un numéro. Vérifiez l’immatriculation et, si possible, l’identité réelle. Un échange imprécis peut conduire à un dossier incomplet et retarder l’analyse.
Erreurs classiques après un accident sans constat : comment les éviter
Pour éviter de fragiliser votre dossier et de vous exposer à une contestation, évitez ces erreurs fréquentes :
- Repartir trop vite en pensant que les dégâts sont minimes. Une fissure ou une déformation peut apparaître plus tard, et sans preuves initiales le scénario devient contestable.
- Signer ou déclarer sans vérifier : ne signez pas une version inexacte juste pour “quitter les lieux”.
- Reconnaître une responsabilité “juridique” sous stress : un mot prononcé ou une phrase trop directe peut être reprise contre vous. Restez sur “ce que j’ai observé”.
- Modifier un document signé par les deux conducteurs (quand un constat existe). Toute modification non justifiée crée des incohérences.
- Attendre le devis du garage pour prévenir l’assurance. Déclenchez la procédure : les éléments complémentaires viendront ensuite.
- Publier sur les réseaux des photos ou l’identité de l’autre conducteur : ce n’est pas utile à l’assurance et peut compliquer la situation.
- Réparer avant expertise si l’assureur demande une vérification préalable. Vous risquez de perdre la traçabilité des dommages.
À retenir : la bonne stratégie est de distinguer ce qui a été observé personnellement, ce qui a été déclaré par l’autre conducteur et ce qui reste incertain. Cette méthode réduit les tensions et aide l’assurance à travailler sans partir dans l’interprétation.
Enfin, pensez à la dimension “multi-dossier” : si la situation implique fuite, blessure ou comportement potentiellement délictueux, l’action auprès des autorités s’ajoute au rapport à l’assurance, elle ne le remplace pas. C’est cette addition qui sécurise l’ensemble et permet de éviter litige.
Pour illustrer l’importance de la rigueur dans les démarches, on peut faire un parallèle avec la façon dont on sécurise un dossier assurance logement face à certaines situations : la qualité de l’information transmise change le traitement. Par exemple, pour mieux comprendre comment une assurance examine un contexte et des éléments factuels, vous pouvez lire comment choisir une assurance adaptée à son quotidien ; la logique documentaire y est directement transposable aux sinistres automobiles : cohérence, preuves et respect des étapes.
FAQ : assurance auto après un accident sans constat signé
Puis-je déclarer un accident sans constat amiable signé ?
Oui. Une déclaration d’accident reste possible auprès de votre assurance auto. L’absence de constat amiable rend la preuve plus difficile, mais la demande d’indemnisation peut aboutir grâce aux photos, témoignages et cohérence des dommages matériels.
Quel est le délai pour prévenir l’assurance après un accident sans constat signé ?
L’assureur doit être informé dans le délai prévu par le contrat, avec un minimum légal de 5 jours ouvrés en assurance automobile. Déclarez vite, puis complétez les pièces ensuite si besoin.
Que faire si l’autre conducteur refuse de signer le constat ?
Ne forcez rien. Remplissez votre version, mentionnez clairement le refus, conservez les preuves (photos, plaques, témoins) et transmettez votre dossier. La non-signature doit être expliquée dans votre rapport à l’assurance.
Les blessures qui apparaissent le lendemain doivent-elles être déclarées ?
Oui. Consultez et conservez les certificats. Votre dossier assurance auto peut être complété avec les éléments médicaux, même si l’accident avait d’abord semblé “matériel”.
Que faire en cas de délit de fuite après un accident de voiture ?
Notez tous les éléments utiles, contactez rapidement la police ou la gendarmerie et déposez plainte. La déclaration d’accident à l’assurance reste obligatoire, puis joignez le récépissé de plainte.