Une fissure qui traverse un mur porteur, une toiture qui laisse pénétrer l’eau ou un réseau encastré dont la défaillance rend un logement inutilisable : certains désordres se révèlent longtemps après le départ des artisans. C’est précisément dans ces situations que l’assurance décennale artisan peut intervenir. Elle ne couvre toutefois ni toutes les malfaçons ni tous les travaux, et son périmètre dépend à la fois de la gravité du dommage, de la nature de l’ouvrage et de l’activité déclarée au contrat.
Pour l’artisan, comprendre cette protection est autant une question de sécurité financière que de pratique professionnelle. La garantie décennale s’inscrit dans un cadre légal précis, tandis que les obligations de l’artisan varient selon les travaux réellement effectués. Un contrat mal renseigné ou une activité absente de l’attestation peut compliquer la prise en charge d’un sinistre. À travers le cas de Nadia, dirigeante d’une petite entreprise de rénovation, examinons ce que cette assurance protège réellement, quand elle s’applique et comment vérifier qu’elle correspond aux chantiers réalisés.
En bref
- La garantie décennale concerne, pendant dix ans à compter de la réception, certains dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
- Elle peut s’appliquer aux travaux neufs comme à certaines rénovations, selon leur nature et leur effet sur l’ouvrage.
- Les défauts esthétiques et les désordres mineurs ne relèvent généralement pas de cette garantie.
- Les professionnels concernés, y compris les micro-entrepreneurs réalisant des travaux soumis à la responsabilité décennale, doivent vérifier leur obligation d’assurance avant le chantier.
- Activités déclarées, exclusions de garantie, plafonds et période couverte méritent une lecture attentive du contrat.
Assurance décennale artisan : comprendre son périmètre réel
La garantie décennale repose sur les règles de responsabilité des constructeurs prévues par le Code civil, notamment ses articles 1792 et suivants. En pratique, elle peut engager la responsabilité d’un artisan lorsque des dommages suffisamment graves affectent un ouvrage après la réception des travaux. Le critère essentiel n’est donc pas simplement l’existence d’une malfaçon : il faut que le désordre compromette la solidité de l’ouvrage ou entraîne une impropriété à destination, c’est-à-dire qu’il empêche le bâtiment ou une partie de celui-ci de remplir normalement sa fonction.
La période de dix ans commence à la date de réception des travaux, et non au moment où l’artisan a quitté le chantier ni à la date de facturation. La réception est l’acte par lequel le maître d’ouvrage accepte les travaux, avec ou sans réserves. Cette date a donc une portée concrète : Nadia, par exemple, conserve le procès-verbal de réception signé par son client, car il permet de déterminer le point de départ des délais en cas de réclamation ultérieure.
Il faut distinguer la responsabilité décennale de l’assurance qui en garantit les conséquences. La première découle de la loi et peut être recherchée lorsque les conditions sont réunies ; la seconde est le contrat souscrit par le professionnel afin de financer, dans les limites prévues, la réparation des dommages relevant de sa responsabilité. Une attestation ne signifie pas que n’importe quel problème sera indemnisé : l’activité assurée, les travaux réalisés, les conditions de déclaration et les exclusions restent déterminants.
Une garantie liée à la gravité du désordre
Une peinture qui s’écaille ou un carrelage légèrement mal aligné peut révéler une exécution imparfaite, mais ne rend pas automatiquement applicable la décennale. À l’inverse, une infiltration durable qui détériore les éléments essentiels d’un logement, ou un affaissement qui fragilise une structure, peut franchir le seuil de gravité requis. Chaque dossier est apprécié au regard des dommages, de leur cause, de leur ampleur et des conséquences sur l’usage normal du bâtiment.
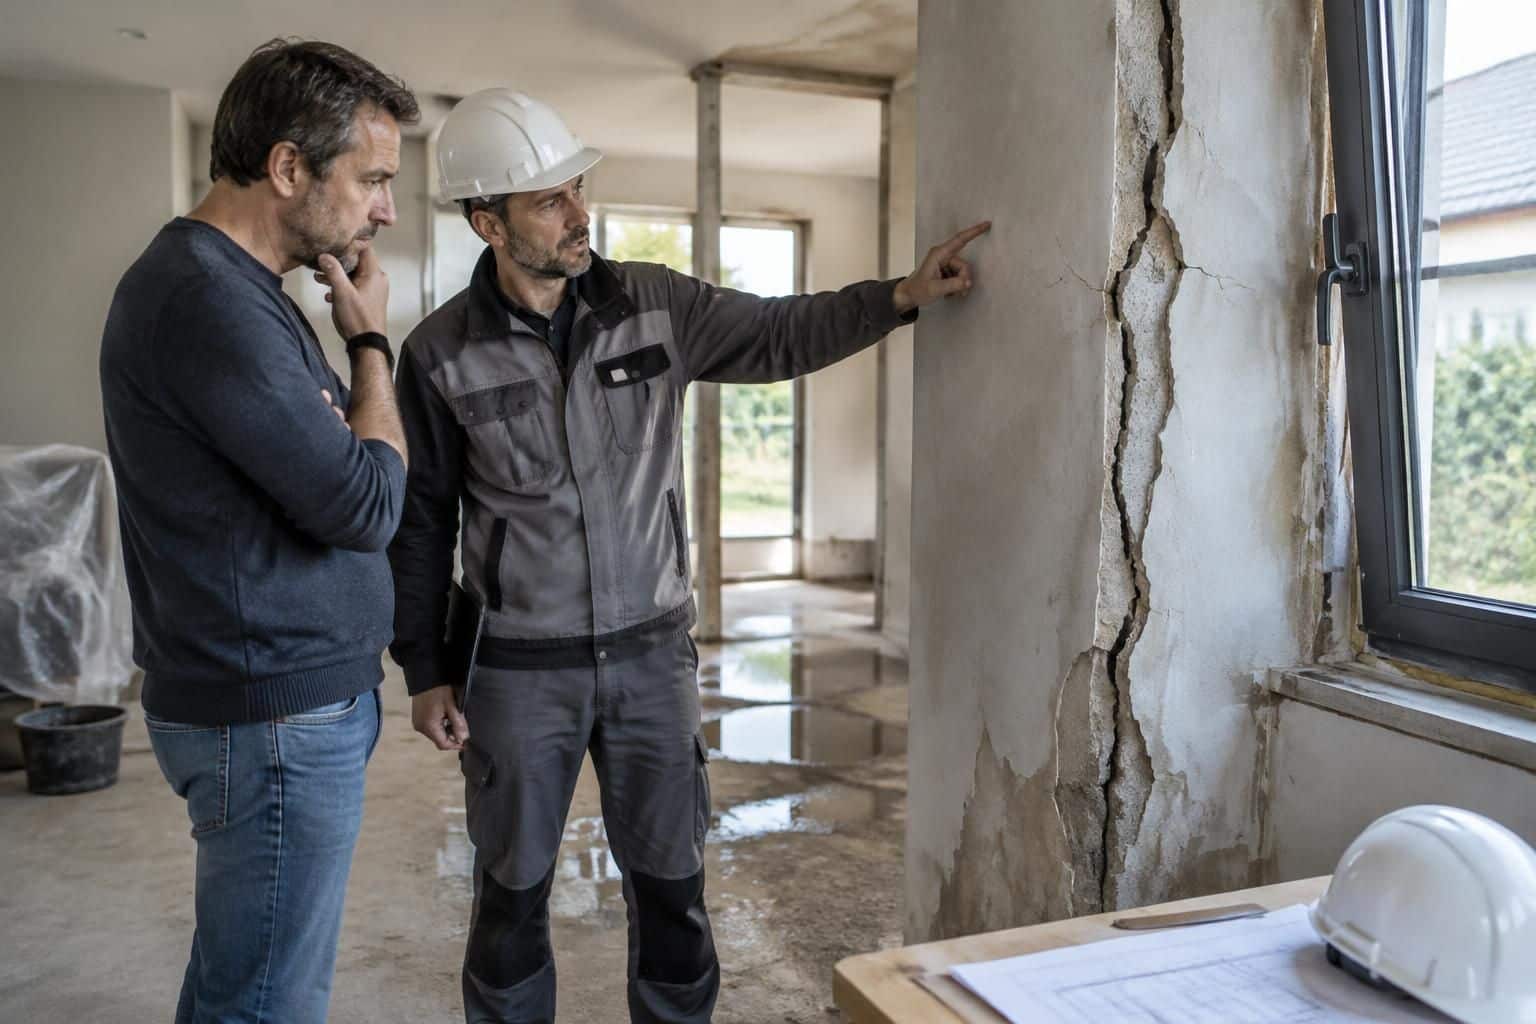
Pour Nadia, une fissure superficielle dans un enduit extérieur ne reçoit donc pas le même traitement qu’une fissure traversante liée à un mouvement des fondations. Dans le second cas, une expertise peut rechercher l’origine du phénomène et déterminer s’il menace la structure. La simple présence d’une fissure ne suffit pas à conclure : c’est son rôle dans l’ouvrage et son évolution qui comptent.
La garantie peut aussi concerner certains équipements lorsqu’ils sont indissociables de l’ouvrage, selon les règles applicables. Une canalisation encastrée dont la défaillance provoque des dégâts importants illustre la différence entre un équipement intégré au bâtiment et un appareil remplaçable sans détériorer l’ouvrage. Le périmètre dépend donc de faits précis, pas seulement du nom du métier exercé.
Cette première distinction aide à comprendre pourquoi la décennale n’est pas une garantie générale contre toute insatisfaction du client. Elle vise les conséquences graves définies par le droit, tandis que d’autres mécanismes prennent en charge des désordres de nature différente.
Quels dommages la garantie décennale peut-elle couvrir ?
Les situations les plus typiques concernent les dommages structurels : fondations qui s’affaissent, murs porteurs gravement fissurés, charpente dont la déformation met en péril la stabilité ou plancher qui ne peut plus supporter son usage normal. Ces désordres sont susceptibles de compromettre la solidité de l’ouvrage. Cela ne signifie pas que toute fissure ou déformation déclenche automatiquement la garantie : l’étendue du dommage, son origine et ses conséquences doivent être examinées.
Une autre catégorie concerne les dommages qui rendent le bâtiment inhabitable ou inutilisable, même sans effondrement imminent. Une étanchéité défectueuse peut, par exemple, provoquer des infiltrations récurrentes dans plusieurs pièces, dégrader les matériaux et empêcher l’occupation normale des lieux. De même, un système de ventilation gravement défaillant peut, selon ses effets et les circonstances, contribuer à rendre un logement impropre à sa destination. L’analyse porte sur l’usage concret de l’ouvrage, et non sur une simple gêne ponctuelle.
Les éléments d’équipement appellent une attention particulière. Un équipement intégré à la construction peut relever de la décennale si sa défaillance affecte la solidité ou l’usage de l’ouvrage et si les conditions légales sont réunies. En revanche, un élément dissociable, remplaçable sans détériorer le bâtiment, peut relever d’un autre régime. La qualification dépend notamment de la façon dont l’équipement est incorporé et de l’ampleur des dommages provoqués.
Des exemples selon les métiers du bâtiment
Le métier permet de comprendre les risques, mais ne suffit pas à déterminer la couverture. Un couvreur peut être concerné si une mauvaise exécution de la toiture entraîne des infiltrations graves qui dégradent le bâtiment. Une tuile déplacée sans conséquence importante ne présente pas nécessairement le même enjeu qu’une défaillance généralisée de l’étanchéité qui rend des pièces inhabitables.
Pour un maçon, des fondations exécutées de façon inadaptée peuvent provoquer un tassement et des fissures importantes. Pour un plombier, une fuite dissimulée dans un réseau encastré peut occasionner des dommages étendus, notamment si elle fragilise des éléments de construction. Un électricien peut être mis en cause lorsque des travaux défectueux sont à l’origine de dommages graves affectant l’ouvrage, mais une prise mal positionnée ou une finition imparfaite n’équivaut pas à un dommage décennal.
Dans le cas de Nadia, une rénovation comprend la reprise d’une salle d’eau, la modification d’une cloison et le déplacement d’un réseau. Plusieurs entreprises interviennent et chaque professionnel répond de la part de travaux qui lui incombe. Si une fuite apparaît plus tard, il faudra établir son origine : raccord défectueux, défaut d’étanchéité ou intervention d’un autre corps de métier. Une expertise évite d’attribuer trop vite le sinistre au dernier artisan présent.
Les désordres esthétiques, les petites imperfections et les réparations ordinaires ne relèvent pas nécessairement de la garantie décennale. Selon la situation, ils peuvent plutôt relever de la garantie de parfait achèvement, qui porte notamment sur les désordres signalés dans l’année suivant la réception, ou de la garantie de bon fonctionnement de certains équipements pendant deux ans. Identifier la nature du problème permet d’adresser la réclamation au bon régime et d’éviter de confondre les protections.
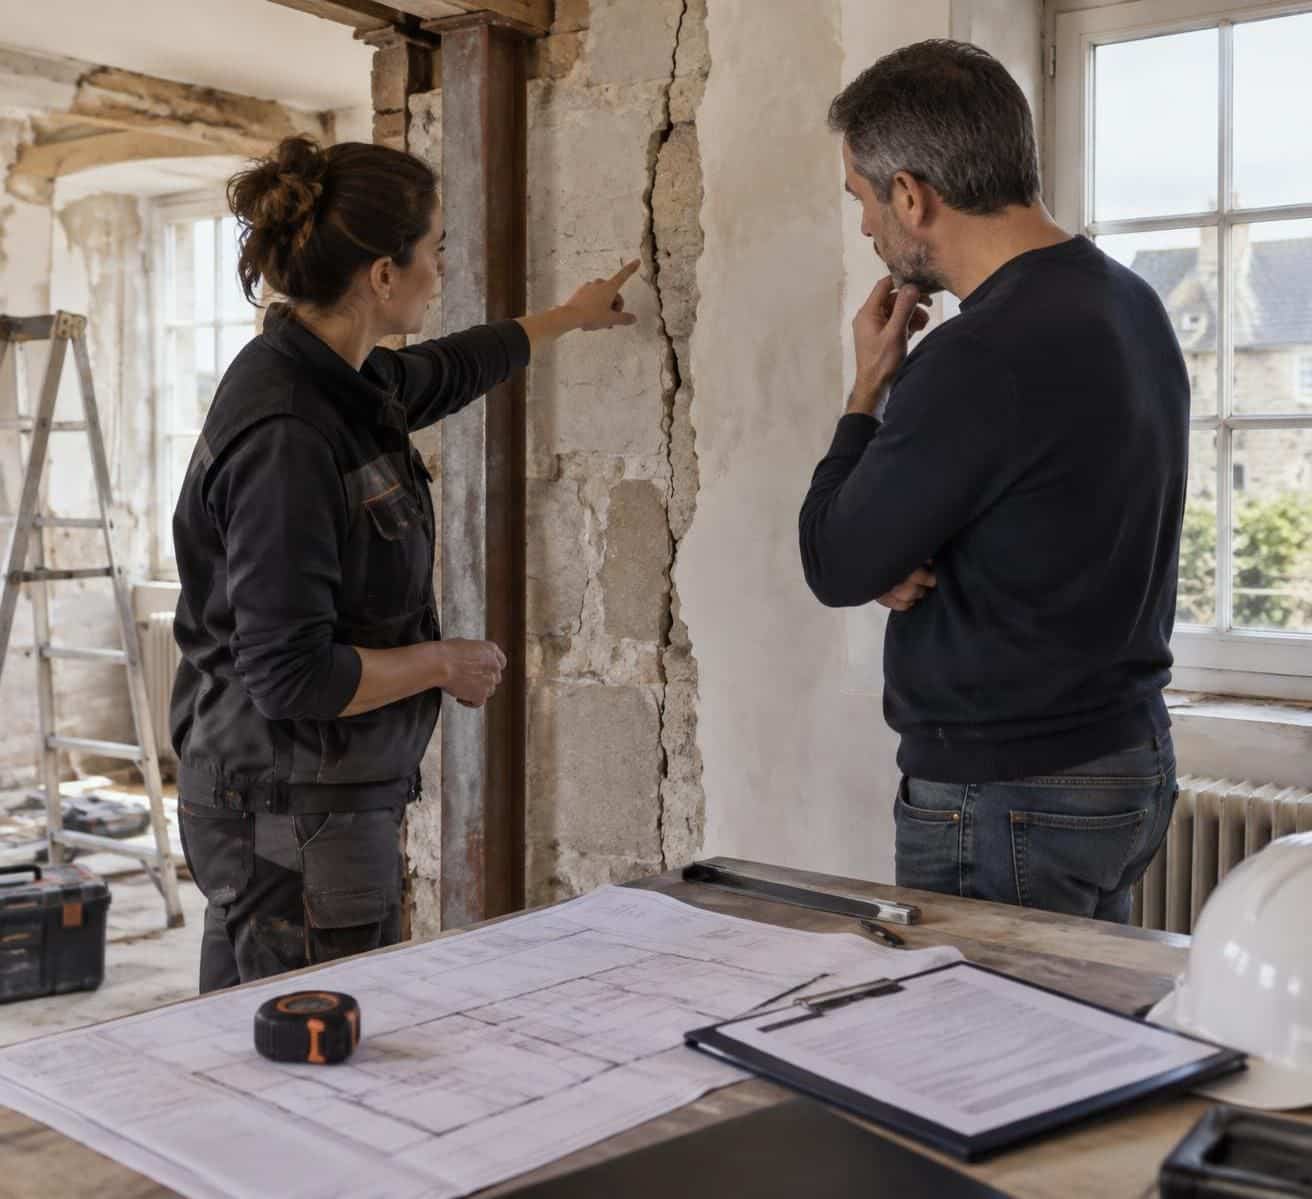
Dans tous les cas, les constats, photographies, factures et procès-verbaux de réception contribuent à établir les faits. La couverture se juge à partir du dommage et du contrat, pas d’une étiquette apposée au chantier.
Qui doit souscrire une assurance décennale artisan ?
Les règles de la construction visent les constructeurs dont la responsabilité décennale peut être engagée. Cela concerne notamment des entreprises de maçonnerie, de couverture, de charpente, de plomberie ou d’électricité lorsqu’elles réalisent des travaux entrant dans ce cadre. Les entreprises générales, certains maîtres d’œuvre et d’autres intervenants peuvent également être concernés en fonction de leur rôle et de la nature de leurs missions. La forme juridique ne suffit pas à écarter l’obligation : exercer en société, en entreprise individuelle ou sous le régime micro ne crée pas, à elle seule, une exemption.
Il est donc inexact de considérer que les auto-entrepreneurs seraient, par principe, dispensés de cette assurance. Un micro-entrepreneur qui réalise des travaux susceptibles d’engager sa responsabilité décennale doit vérifier ses obligations et souscrire une couverture adaptée avant d’intervenir. À l’inverse, toutes les prestations liées au bâtiment ne relèvent pas nécessairement du champ décennal : l’analyse dépend du travail accompli, de sa relation à un ouvrage et des règles applicables. En cas de doute, mieux vaut obtenir une confirmation écrite de l’assureur ou d’un professionnel compétent avant de signer le chantier.
L’obligation peut concerner des travaux neufs, mais aussi des opérations d’extension, de rénovation ou de réhabilitation, dès lors qu’elles portent sur un ouvrage et répondent aux critères de responsabilité décennale. Une intervention dite de second œuvre n’est pas automatiquement exclue : sa portée peut être importante si elle affecte la solidité ou l’usage du bâtiment. Il faut donc décrire précisément les travaux proposés à l’assureur, plutôt que de se fier à une classification générale du métier.
Avant le chantier : attestation et activités déclarées
L’assurance doit être en place pour les activités concernées avant l’ouverture du chantier. Le client peut demander une attestation d’assurance décennale, qui indique notamment l’identité de l’entreprise, la période de validité et les activités couvertes. Nadia la joint à son devis pour rassurer un promoteur, mais vérifie aussi que les travaux prévus figurent réellement dans les activités garanties. Une attestation valide pour la maçonnerie ne prouve pas automatiquement que des travaux d’étanchéité ou d’électricité sont assurés.
Le professionnel doit également contrôler que les renseignements fournis à l’assureur sont exacts et à jour. Une évolution vers une nouvelle activité, l’utilisation de procédés particuliers ou une hausse importante du volume d’affaires peuvent nécessiter une déclaration. Si l’entreprise effectue des travaux qui ne correspondent pas à son contrat, le règlement d’un sinistre peut être compromis selon les circonstances et les clauses applicables. La cohérence entre devis, facture, déclaration d’activité et police d’assurance est donc essentielle.
En cas de défaut d’assurance lorsque celle-ci est obligatoire, l’artisan risque une sanction pénale prévue par le Code des assurances, pouvant aller jusqu’à 75 000 euros d’amende et un an d’emprisonnement. Il s’expose également aux conséquences financières d’un sinistre sans garantie adaptée. Une réparation importante peut mobiliser les ressources de l’entreprise et, suivant la situation juridique et les circonstances, mettre en difficulté la personne qui exerce.
La réception marque ensuite le début de la période décennale pour les dommages concernés. L’artisan doit conserver les documents relatifs au chantier et transmettre à son assureur les informations nécessaires lorsqu’un sinistre lui est signalé. Une réponse rapide, sans reconnaître ni rejeter hâtivement la responsabilité, permet de préserver les éléments utiles et de suivre la procédure du contrat. Les obligations de l’artisan ne s’arrêtent donc pas à la souscription : elles comprennent aussi la précision des déclarations et la bonne gestion des dossiers.
Les obligations sont d’autant plus faciles à respecter que le professionnel connaît précisément les limites et les modalités de son contrat. C’est ce qui rend la comparaison des offres indispensable avant de s’engager.
Exclusions de garantie et différences avec les autres protections
La garantie décennale ne constitue pas une couverture universelle. Les exclusions de garantie peuvent viser certains travaux, procédés, matériaux ou activités, selon le contrat et le cadre juridique applicable. Elles doivent être lues dans leur contexte : une exclusion ne se comprend pas uniquement à partir de son intitulé, mais aussi de sa définition, des conditions associées et des éventuelles extensions prévues. Avant de commencer une prestation inhabituelle, l’artisan a intérêt à demander à l’assureur une confirmation écrite de sa prise en charge.
Les défauts sans gravité suffisante sont un autre motif fréquent de confusion. Une finition imparfaite, une rayure ou un problème esthétique isolé n’entraîne pas à lui seul l’application de la responsabilité décennale. Cela ne signifie pas que le client est sans recours : d’autres garanties légales ou contractuelles peuvent s’appliquer selon la nature du désordre, le moment où il apparaît et les réserves formulées à la réception.
La garantie de parfait achèvement oblige l’entrepreneur à réparer les désordres signalés dans les conditions prévues, notamment ceux mentionnés lors de la réception ou notifiés durant l’année qui suit. La garantie de bon fonctionnement concerne certains équipements dissociables pendant une durée de deux ans. Ces dispositifs répondent à des situations différentes de la décennale, dont la durée est de dix ans pour les dommages relevant de son champ. Ils ne se substituent pas les uns aux autres : le bon régime dépend des faits.
Responsabilité civile professionnelle et dommages-ouvrage
La responsabilité civile professionnelle peut couvrir d’autres dommages causés à des tiers dans le cadre de l’activité, selon les garanties souscrites. Elle ne remplace pas l’assurance décennale lorsque celle-ci est requise. Un artisan doit donc vérifier si ses contrats couvrent à la fois les risques courants de son activité et sa responsabilité de constructeur, plutôt que de supposer qu’une assurance professionnelle générique suffit.
L’assurance dommages-ouvrage est, quant à elle, souscrite par le maître d’ouvrage dans les situations où elle est obligatoire. Elle a vocation à permettre le préfinancement de certaines réparations relevant de la décennale, avant que les responsabilités ne soient définitivement déterminées, sous réserve des conditions applicables. Elle n’est pas le contrat décennal de l’artisan : les deux protections ont des souscripteurs et des fonctions distincts.
Imaginons qu’un propriétaire constate des infiltrations graves deux ans après une extension réalisée par plusieurs entreprises. Il peut déclarer le sinistre selon les contrats concernés, tandis que les experts examinent l’origine, la gravité et les responsabilités. Un défaut affectant l’étanchéité peut relever de la décennale si les critères sont réunis ; une finition dégradée sans conséquence sur l’usage peut appeler une autre analyse. Cette distinction prévient les promesses excessives : aucun intitulé d’assurance ne garantit automatiquement l’indemnisation de toute réparation demandée.
Enfin, le respect des délais et des modalités de déclaration compte. L’assuré doit transmettre rapidement les informations demandées, éviter d’engager des travaux importants sans coordination avec l’assureur lorsque le contrat l’exige et conserver les pièces justificatives. La réparation des dommages doit être organisée dans le cadre de la procédure applicable, afin de ne pas compromettre les constatations ou la prise en charge. Une exclusion, une franchise ou une limite de garantie peut modifier le montant effectivement supporté par l’assureur.
Comprendre ces frontières permet de traiter chaque réclamation au bon endroit : décennale pour les désordres graves qui relèvent de son champ, garanties complémentaires pour d’autres défauts, et responsabilité professionnelle pour les risques distincts prévus au contrat.
Comparer les contrats décennaux selon son métier et ses chantiers
Deux artisans ayant un chiffre d’affaires comparable peuvent payer des primes différentes, car le risque dépend aussi du corps de métier, de l’expérience, du type d’ouvrages et des techniques employées. Une activité de gros œuvre n’expose pas aux mêmes sinistres qu’une prestation limitée à certaines finitions. Le tarif ne devrait donc pas être le seul critère de choix : une cotisation basse perd son intérêt si le contrat ne correspond pas aux travaux que l’entreprise vend réellement.
La première vérification consiste à examiner la liste des activités garanties. Un plombier qui pose des réseaux encastrés doit s’assurer que cette intervention est correctement déclarée ; un couvreur doit regarder le périmètre relatif aux travaux de toiture et d’étanchéité. Pour une entreprise comme celle de Nadia, qui élargit son offre à la rénovation énergétique, la mise à jour du contrat est particulièrement importante : l’extension d’activité ne doit pas être supposée couverte par la seule assurance déjà souscrite.
Il faut ensuite comparer les plafonds d’indemnisation, les franchises, les zones géographiques, les conditions de prise en charge et les exclusions. Les plafonds doivent être cohérents avec la valeur des ouvrages réalisés et les conséquences possibles d’un sinistre. Les conditions de sous-traitance méritent aussi une lecture attentive : le fait de confier une partie des travaux à une autre entreprise ne dispense pas automatiquement de vérifier la répartition des responsabilités et les assurances de chacun.
| Point à vérifier | Question utile pour l’artisan | Pourquoi c’est important |
|---|---|---|
| Activités déclarées | Les travaux figurant sur mes devis sont-ils explicitement couverts ? | Une activité non déclarée peut créer un risque de non-prise en charge. |
| Plafonds et franchises | Les montants conviennent-ils à la valeur des chantiers et à ma trésorerie ? | Ils influent sur l’indemnisation et le reste à charge. |
| Exclusions | Certains matériaux, techniques ou types de rénovation sont-ils écartés ? | Les exclusions déterminent les limites concrètes du contrat. |
| Documents et validité | L’attestation couvre-t-elle la période et le chantier concernés ? | Le client peut la demander avant le commencement des travaux. |
| Déclaration d’un sinistre | Quels délais et justificatifs dois-je respecter ? | Une procédure suivie rapidement facilite l’instruction du dossier. |
Une méthode de comparaison concrète
Avant de demander des devis, l’artisan peut dresser une liste de ses prestations réelles : nature des travaux, part de sous-traitance, matériaux spécifiques, chiffre d’affaires et expérience. Il transmet les mêmes informations à chaque assureur afin de comparer des propositions portant sur un profil comparable. Si un devis ne mentionne qu’une activité très générale, il faut demander des précisions plutôt que d’interpréter soi-même le libellé.
La comparaison doit ensuite porter sur les conditions générales et particulières, pas seulement sur le montant annuel. Un professionnel peut demander un exemple de traitement d’un sinistre proche de son activité et vérifier quels justificatifs seraient exigés. Cette démarche aide à repérer les différences entre la couverture annoncée et les conditions pratiques de mise en œuvre.
Nadia, par exemple, reçoit une offre moins chère, mais découvre que les travaux d’étanchéité qu’elle réalise parfois ne figurent pas dans les activités assurées. Elle demande une modification écrite et compare le nouveau tarif aux autres propositions. Son choix ne repose plus sur le prix isolé, mais sur l’équilibre entre coût, activités couvertes, exclusions et capacité de l’entreprise à supporter une franchise.
Conserver l’attestation, le contrat, les déclarations faites à l’assureur et les pièces de chaque chantier facilite aussi les vérifications ultérieures. Au moment de signer, la question déterminante est simple : le contrat décrit-il fidèlement les travaux que l’entreprise exécute et les risques qu’elle accepte de prendre ?
Une assurance adaptée se construit ainsi à partir des chantiers réels, et non d’une formule standard choisie uniquement pour satisfaire une demande d’attestation.
Questions fréquentes sur l’assurance décennale artisan
À partir de quand commence la garantie décennale ?
La période de dix ans commence à la date de réception des travaux. Il est donc important de conserver le procès-verbal de réception ou tout document permettant d’établir cette date.
Un micro-entrepreneur du bâtiment doit-il être assuré ?
Le régime micro ne constitue pas une exemption générale. Lorsqu’il réalise des travaux susceptibles d’engager sa responsabilité décennale, le professionnel doit vérifier son obligation et souscrire une couverture adaptée avant le chantier.
Une malfaçon esthétique est-elle couverte par la décennale ?
Pas automatiquement. La décennale vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Un défaut esthétique sans conséquence grave peut relever d’autres garanties ou recours.
L’assurance décennale couvre-t-elle tous les travaux de rénovation ?
Non. La couverture dépend de la nature des travaux, de leurs effets sur l’ouvrage et des activités déclarées au contrat. Les travaux de rénovation touchant à la structure ou à l’usage du bâtiment peuvent être concernés, mais chaque situation doit être vérifiée.
Que faut-il vérifier sur une attestation d’assurance ?
Vérifiez l’identité de l’entreprise, la période de validité, les activités garanties et leur correspondance avec les travaux prévus. En cas de technique ou de prestation spécifique, demandez une confirmation écrite à l’assureur.