Faire construire une maison ou engager une rénovation importante mobilise souvent une part considérable de l’épargne d’un particulier. Pourtant, la question de l’assurance dommages-ouvrage est parfois repoussée jusqu’au début du chantier, alors qu’elle doit être examinée en amont : cette protection préfinance, sous certaines conditions, les réparations des désordres relevant de la garantie décennale, sans attendre qu’un tribunal établisse les responsabilités. L’obligation légale concerne en principe le maître d’ouvrage qui fait réaliser des travaux de construction, d’extension ou de réhabilitation importants. La portée des travaux, leur nature et le statut du propriétaire doivent toutefois être vérifiés au cas par cas.
Pour comprendre ce qui est réellement obligatoire, il faut distinguer l’obligation de souscription des sanctions applicables à son absence. Un particulier qui construit un logement pour l’occuper lui-même ou le faire occuper par sa famille bénéficie d’une exception aux sanctions pénales prévues pour le défaut d’assurance ; cela ne supprime pas les risques financiers ni les difficultés en cas de sinistre ou de revente. Le parcours de Claire, propriétaire qui envisage une extension avec reprise de toiture, permet d’illustrer les étapes à anticiper avant l’ouverture du chantier.
En bref
-
En principe, le maître d’ouvrage doit souscrire une assurance dommages-ouvrage pour les travaux concernés par l’article L.242-1 du Code des assurances.
-
La démarche se fait avant l’ouverture du chantier : obtenir une couverture après le début des travaux peut être difficile, voire impossible.
-
La garantie préfinance les réparations de désordres graves couverts par la garantie décennale, puis l’assureur exerce ses recours contre les responsables.
-
Pour un particulier qui fait construire ou rénover un logement destiné à son occupation ou à celle de sa famille, l’absence de souscription n’entraîne pas la sanction pénale prévue pour les professionnels, mais expose à des conséquences pratiques et financières.
Assurance dommages-ouvrage : quelle obligation légale pour un particulier ?
L’article L.242-1 du Code des assurances impose au maître d’ouvrage de souscrire une assurance dommages-ouvrage lorsqu’il fait réaliser des travaux de construction relevant du régime de la responsabilité décennale. Le maître d’ouvrage est la personne qui commande et finance l’opération : cela peut être un propriétaire particulier, une société civile immobilière, un promoteur ou un syndicat de copropriété, selon le projet.
La règle concerne notamment la construction de maison neuve et les travaux importants sur un bâtiment existant. Une simple décoration ou le remplacement d’un équipement courant ne déclenche pas automatiquement cette obligation. En revanche, une extension, une surélévation ou une intervention affectant la structure peut relever du dispositif ; l’analyse dépend de la nature précise des travaux et de leurs conséquences sur l’ouvrage.
Il faut aussi éviter une confusion fréquente : l’exception de sanction pénale pour certains particuliers ne signifie pas que la souscription devient sans intérêt ou que les difficultés disparaissent. Un propriétaire qui réalise des travaux pour son propre logement, ou celui de son conjoint, de ses ascendants ou descendants, n’encourt pas la peine prévue pour le défaut d’assurance dans les conditions définies par la loi. Il reste néanmoins exposé au coût des réparations et aux complications d’une vente.
La souscription d’assurance doit être organisée avant l’ouverture du chantier. Claire prévoit une extension avec modification de la toiture : elle demande donc à l’assureur les pièces techniques avant que les entreprises commencent, plutôt que d’attendre l’apparition d’une infiltration. Le bon moment pour sécuriser le dossier est avant les travaux, lorsque les intervenants et les caractéristiques du projet sont encore clairement documentés.
Quels travaux peuvent nécessiter une assurance dommages-ouvrage ?
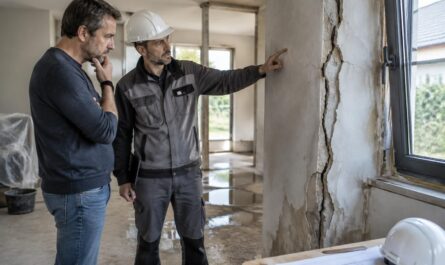
La garantie vise les dommages de nature décennale : ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Un affaissement important, une fissure structurelle ou des infiltrations majeures qui rendent une pièce inhabitable peuvent relever de ce champ. À l’inverse, une finition imparfaite ou un défaut esthétique isolé ne suffit généralement pas à déclencher cette couverture.
Les projets à examiner avec attention comprennent la construction d’un bâtiment, une extension, une surélévation, une réhabilitation importante et certains travaux de rénovation touchant aux éléments essentiels. Une réfection complète de toiture, une intervention sur les fondations ou la modification de planchers peuvent soulever des enjeux décennaux. Des équipements indissociables ou indispensables au fonctionnement du bâtiment sont également susceptibles d’être concernés selon les circonstances.
Avant de conclure qu’une assurance est nécessaire — ou inutile — il convient de comparer le devis aux garanties des entreprises et de demander une description précise de l’opération. La garantie décennale de l’artisan protège sa responsabilité professionnelle, tandis que l’assurance dommages-ouvrage sert à accélérer le préfinancement des réparations couvertes. Pour vérifier les assurances d’une entreprise, le maître d’ouvrage peut consulter des informations sur l’assurance décennale d’un artisan.
| Situation | Exemple de désordre | Point à vérifier |
|---|---|---|
| Construction ou extension | Affaissement de structure | Nature des travaux et garanties souscrites |
| Réfection importante de toiture | Infiltrations graves après travaux | Étendue de l’intervention et risque décennal |
| Finitions ou équipement courant | Défaut esthétique limité | Garanties applicables, souvent différentes |
En copropriété, les travaux portant sur les parties communes sont généralement organisés par le syndicat, qui agit pour le compte des copropriétaires. Ce n’est pas l’étiquette “rénovation” qui décide à elle seule : c’est l’effet potentiel des travaux sur la solidité ou l’usage du bâtiment.
Que couvre la garantie et comment déclarer un sinistre ?
L’intérêt principal de cette couverture est son mécanisme : lorsque le dommage entre dans son champ, l’assureur dommages-ouvrage intervient sans attendre que la responsabilité de chaque entreprise soit définitivement tranchée. Il peut ensuite se retourner contre les constructeurs et leurs assureurs en responsabilité décennale. Cette avance de fonds distingue la garantie d’une procédure où le propriétaire doit d’abord obtenir une décision sur les fautes.
La protection prend place dans le calendrier des garanties de construction. La garantie de parfait achèvement concerne les désordres signalés durant la première année suivant la réception ; la garantie de bon fonctionnement couvre certains équipements dissociables pendant deux ans ; la responsabilité décennale concerne certains dommages pendant dix ans. La dommages-ouvrage préfinance les réparations relevant de cette dernière, selon les conditions du contrat et les règles applicables.
En cas de sinistre, le propriétaire doit prévenir son assureur selon les modalités prévues au contrat, généralement par déclaration écrite permettant d’en conserver la preuve. Il indique ses coordonnées, l’adresse du bien, le numéro de contrat, la date de réception et celle d’apparition des dommages, puis joint des photographies, devis ou constats utiles. Il est prudent de limiter l’aggravation du sinistre, sans engager de réparations importantes avant d’avoir documenté les dégâts et contacté l’assureur.
Les délais réglementaires encadrent l’instruction du dossier : l’assureur dispose notamment d’un délai pour notifier sa position sur la garantie et d’un délai maximal pour présenter une offre d’indemnité, sous réserve des situations particulières prévues par les textes. Le respect des délais dépend aussi de la qualité de la déclaration et des pièces transmises. Photographier le désordre dès son apparition et conserver chaque échange facilite l’expertise comme la discussion sur le montant des travaux.
Si l’assureur refuse la prise en charge ou propose une somme contestée, le propriétaire peut demander les motifs écrits, solliciter une expertise contradictoire et utiliser les voies de médiation ou de recours adaptées. Un avis juridique spécialisé devient utile lorsque les réparations sont importantes ou que plusieurs entreprises interviennent.
Combien coûte l’assurance et quels sont les risques sans couverture ?
Le tarif dépend notamment du coût des travaux, de la nature du bâtiment, de la complexité du projet, des études disponibles et de la qualité des intervenants. Les offres sont souvent calculées en proportion du montant des travaux, avec des écarts importants selon les assureurs et le dossier. Les estimations de marché peuvent se situer autour de quelques pourcents du budget, mais un montant moyen annoncé ne constitue pas un devis : seule une proposition adaptée au chantier permet de connaître la prime réelle.
Un dossier complet peut comprendre les plans, les devis, les attestations d’assurance des entreprises, les études de sol lorsqu’elles sont nécessaires et les documents de suivi du chantier. Les projets d’auto-construction ou ceux où les entreprises sont insuffisamment documentées peuvent être plus difficiles à assurer. Comparer les offres aide à examiner les garanties, les exclusions, les franchises éventuelles et les exigences de l’assureur, plutôt que de choisir uniquement le prix.
Sans dommages-ouvrage, le particulier doit souvent engager lui-même les démarches pour rechercher les responsabilités et obtenir réparation. Une expertise, des échanges avec les entreprises et, parfois, une procédure judiciaire peuvent allonger la résolution du litige. Pendant ce temps, il peut devoir financer des mesures conservatoires ou supporter la dégradation du logement : ce sont des risques financiers et une charge concrète pour la responsabilité du propriétaire.
La revente constitue un autre enjeu. Si le bien est vendu dans les dix ans suivant la réception des travaux, l’absence d’attestation peut inquiéter l’acquéreur, compliquer les négociations et peser sur le prix. La garantie, lorsqu’elle existe, est attachée à l’ouvrage et bénéficie aux propriétaires successifs pendant la période concernée. Le coût de la prime s’apprécie donc aussi au regard du financement des réparations et de la sécurité patrimoniale qu’elle procure.
Comment souscrire avant le début des travaux ?
La première étape consiste à décrire précisément le chantier : nature des travaux, montant estimé, calendrier, techniques employées et identité des professionnels. Claire demande à son architecte de réunir les plans et les devis, puis vérifie que les attestations décennales des entreprises correspondent bien aux activités qu’elles exerceront. Une attestation générale ne suffit pas toujours si les travaux réalisés sortent du champ déclaré par l’entreprise.
Elle sollicite ensuite plusieurs assureurs ou intermédiaires spécialisés. Certains peuvent demander une étude de sol, un contrôle technique ou une mission complète de maîtrise d’œuvre, surtout si le projet présente une complexité particulière. En cas de refus, mieux vaut demander le motif par écrit et examiner les éléments manquants avant de déposer un nouveau dossier.
-
Définir le projet et vérifier si les travaux peuvent relever de la garantie décennale.
-
Rassembler les justificatifs : plans, devis, études et attestations d’assurance des intervenants.
-
Comparer les propositions en examinant garanties, exclusions, prix et date de prise d’effet.
-
Obtenir l’attestation avant l’ouverture du chantier et la conserver avec les documents de réception.
Lorsque plusieurs assureurs refusent le risque, le Bureau central de tarification peut, sous certaines conditions et après les démarches requises, être saisi pour intervenir sur l’accès à l’assurance obligatoire. Cette procédure ne remplace pas la préparation du dossier : des documents techniques solides et des entreprises correctement assurées restent déterminants. Une souscription anticipée transforme une obligation administrative en protection réellement mobilisable lorsque des désordres graves apparaissent.
L’assurance dommages-ouvrage est-elle obligatoire pour tout particulier ?
En principe, oui, lorsqu’un particulier maître d’ouvrage fait réaliser des travaux concernés par l’article L.242-1 du Code des assurances. Un particulier qui construit ou réhabilite un logement pour lui-même ou sa famille bénéficie d’une exception aux sanctions pénales, mais reste exposé aux conséquences pratiques de l’absence d’assurance.
À quel moment faut-il souscrire cette assurance ?
La souscription doit être organisée avant l’ouverture du chantier. Une fois les travaux commencés, trouver une couverture peut devenir beaucoup plus difficile et les dommages déjà connus risquent de ne pas être assurés.
Quels dommages la garantie prend-elle en charge ?
Elle préfinance, selon le contrat et les règles applicables, les réparations de dommages relevant de la garantie décennale, notamment ceux qui compromettent la solidité du bâtiment ou le rendent impropre à son usage. Les défauts esthétiques isolés ne relèvent généralement pas de cette garantie.
Que faire si l’assureur refuse d’assurer le chantier ?
Demandez les motifs du refus, complétez les éléments techniques manquants et comparez d’autres propositions. En cas de refus persistants, le Bureau central de tarification peut être saisi selon la procédure applicable à l’assurance obligatoire.