Une facture est à la fois une preuve de vente, un document comptable et un support de contrôle fiscal. Pour être utile et recevable, elle doit permettre d’identifier clairement les parties, de comprendre ce qui a été vendu, de vérifier le calcul du prix et de connaître les conditions de règlement. Une mention manquante ou incohérente peut compliquer la comptabilité, retarder un paiement ou entraîner des sanctions.
Prenons l’exemple de Lina, graphiste indépendante. Elle facture un logo à une petite entreprise : en indiquant uniquement « prestation graphique » et un montant global, elle laisse son client dans l’incertitude sur le contenu de la mission, la TVA et l’échéance. Une facture bien construite détaille ces éléments et établit une trace fiable de la transaction, pour les deux parties.
Facture : les mentions obligatoires à vérifier en bref
- Une date d’émission et un numéro de facture unique, attribué selon une séquence chronologique et continue.
- L’identité du vendeur et l’identité du client, avec les coordonnées et l’adresse des parties.
- Le numéro SIREN ou SIRET du vendeur et, dans les situations concernées, les autres identifiants professionnels requis.
- La désignation des produits ou services, leur quantité, leur prix unitaire et les éventuelles réductions.
- Le prix hors taxes, le taux et le montant de TVA, puis le total toutes taxes comprises, sauf régime particulier.
- La date d’échéance et les modalités de paiement, ainsi que les pénalités de retard et l’indemnité forfaitaire applicables entre professionnels.
Numéro de facture, date d’émission et identification des parties
Le premier contrôle porte sur les repères qui permettent de retrouver le document et de savoir qui l’a émis. Chaque facture doit comporter un numéro de facture unique, inscrit dans une séquence chronologique et continue. L’objectif n’est pas d’imposer un format particulier : une entreprise peut retenir une numérotation annuelle, par exemple « 2026-001 », à condition que la méthode soit cohérente et qu’aucun numéro ne soit supprimé ou réutilisé sans justification.
La date d’émission correspond au jour où le document est établi. Elle ne doit pas être confondue avec la date de vente ou de livraison, qui peut être différente et doit alors être indiquée lorsque la réglementation l’exige. Pour Lina, qui remet un projet final plusieurs jours après avoir achevé le travail, inscrire distinctement la date de facturation et celle de la prestation évite au client de devoir deviner la période concernée.
La facture doit ensuite préciser l’identité du vendeur : nom ou dénomination sociale, adresse, forme juridique et informations d’immatriculation pertinentes. Pour une société, on indique notamment sa forme, le montant de son capital social lorsqu’il est applicable, ainsi que son numéro d’immatriculation et la ville du greffe. Le numéro SIREN ou SIRET identifie l’entreprise ou son établissement ; il ne remplace pas les autres coordonnées nécessaires à une identification complète.
L’identité du client doit également être exacte, avec son nom ou sa dénomination et son adresse. Dans une relation entre professionnels, les informations d’identification de l’acheteur doivent permettre de rattacher la facture à la bonne entité, notamment lorsqu’un groupe possède plusieurs établissements. Vérifier l’adresse de facturation avant l’envoi est donc une précaution simple : une facture adressée à la mauvaise société peut retarder son traitement, même si la prestation est incontestable.
Les adresses des parties ne sont pas de simples détails administratifs. Elles facilitent les échanges, les relances et le classement des pièces comptables. Si le siège social, le lieu d’exécution et l’adresse de facturation diffèrent, il faut éviter toute ambiguïté en désignant clairement leur rôle. Lina peut, par exemple, mentionner l’adresse de son atelier comme adresse professionnelle et celle de son client comme adresse de facturation, plutôt que de les mélanger dans un même bloc.
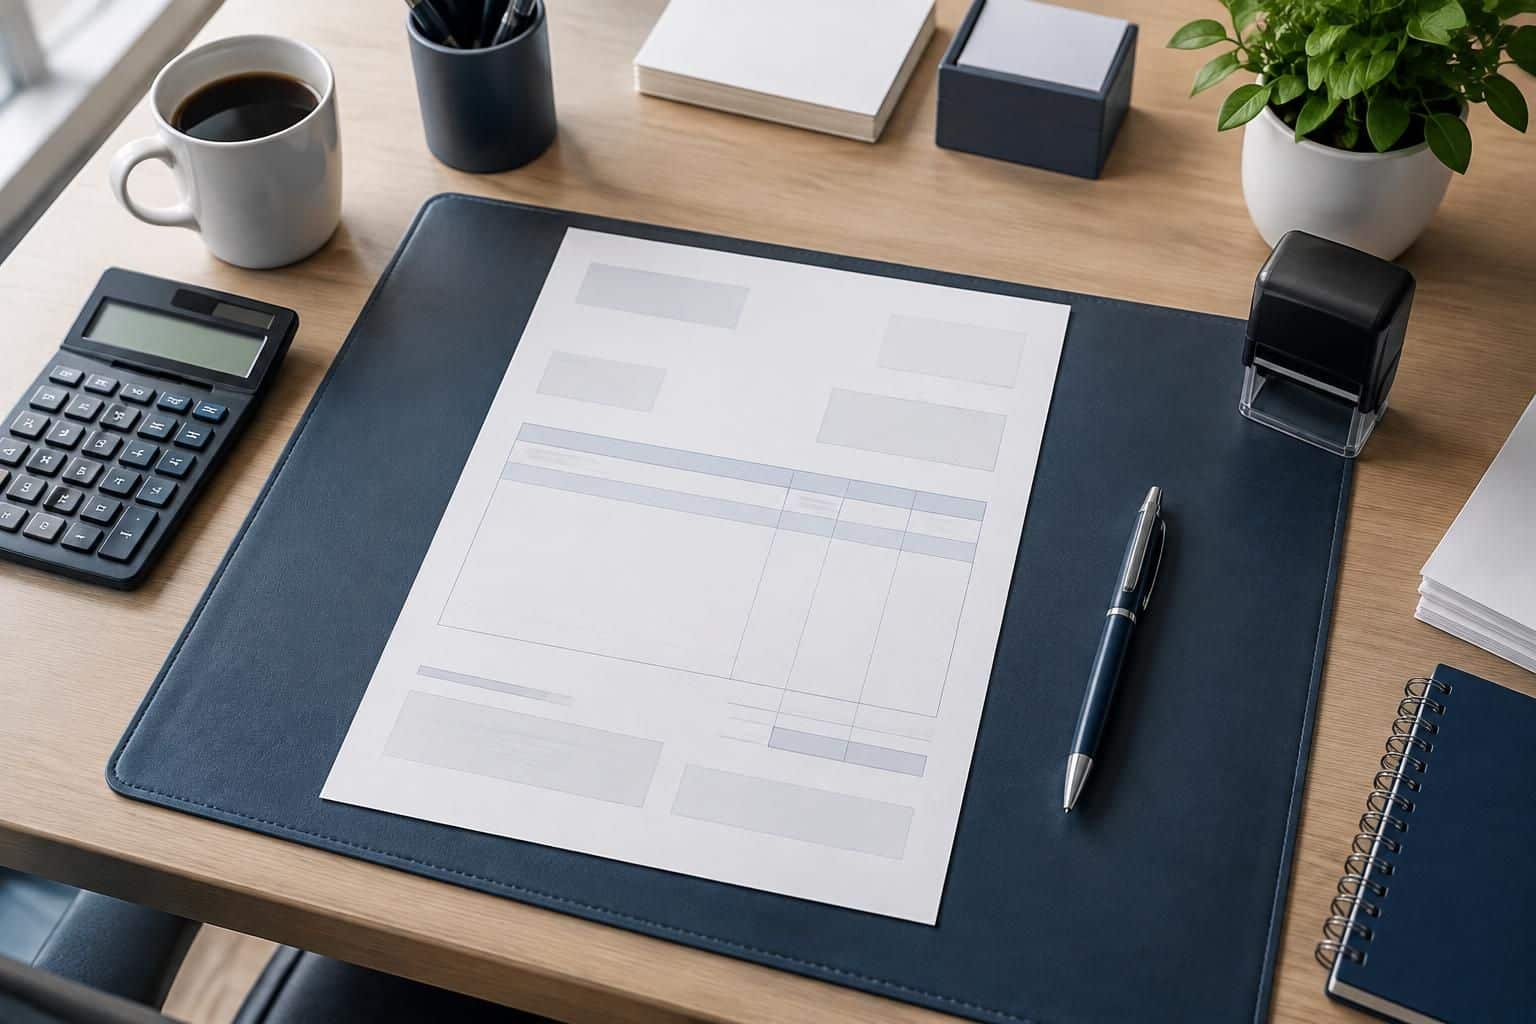
Une facture n’a pas besoin d’être visuellement complexe pour être rigoureuse. Une présentation stable, avec les coordonnées du vendeur et du client dans des zones distinctes, rend les contrôles plus rapides et limite les erreurs de saisie. La règle pratique est simple : un tiers qui découvre le document doit pouvoir répondre immédiatement à trois questions, à savoir qui facture, à qui et à quelle date.
Désignation des produits ou services et prix hors taxes
Une facture doit permettre de comprendre précisément ce qui a été vendu ou réalisé. La désignation des produits ou services doit donc être suffisamment détaillée pour éviter les libellés trop généraux comme « prestation » ou « fournitures ». Pour une vente, on précise par exemple la nature de l’article, sa référence si elle existe, sa quantité et son prix unitaire. Pour un service, il est utile d’indiquer la mission, la période concernée ou les principales étapes facturées.
Dans le cas de Lina, « création d’un logo » est déjà plus parlant que « graphisme », mais elle peut faire mieux en précisant « conception d’un logo, deux propositions et une série de corrections ». Cette description n’a pas vocation à reproduire tout le contrat ; elle doit néanmoins permettre au client de rapprocher la facture du devis et du travail livré. Si la facture porte sur plusieurs tâches, les regrouper par lignes facilite le contrôle et la compréhension.
La quantité et le prix unitaire doivent apparaître lorsqu’ils s’appliquent. Une prestation facturée à la journée peut préciser le nombre de jours, le tarif journalier et, si nécessaire, les dates d’intervention. Pour des marchandises, on distingue les unités vendues et leur prix. Le total ne doit pas être le seul chiffre lisible : un montant global sans détail empêche de vérifier si les calculs correspondent à la commande.
Le prix hors taxes est le montant avant l’ajout de la taxe sur la valeur ajoutée. La facture indique les prix unitaires hors taxes et les totaux correspondants, ainsi que les réductions acquises à la date de vente, lorsqu’il y en a. Une remise commerciale, un rabais prévu ou une réduction liée au volume doit être compréhensible et correctement pris en compte dans le calcul. Les frais supplémentaires, tels que la livraison, doivent aussi être identifiés lorsqu’ils sont facturés.
Lorsque plusieurs produits ou services sont soumis à des taux de TVA différents, il faut ventiler les bases et les montants par taux. Imaginons qu’une entreprise vende du matériel et facture en même temps une intervention relevant d’un traitement fiscal différent : un total unique ne permettrait pas de vérifier la taxe appliquée à chaque ligne. Une présentation séparée rend le calcul transparent et limite les corrections ultérieures.
Un devis accepté, un bon de commande ou un contrat peut aider à rédiger des libellés exacts, mais ne dispense pas de faire figurer les informations requises sur la facture elle-même. Lina peut reprendre les postes de son devis, puis vérifier que les quantités et prix correspondent à la prestation réellement effectuée. Cette concordance constitue un repère précieux en cas de désaccord sur le contenu ou le montant de la commande.
Le niveau de détail doit rester proportionné : il faut être précis sans noyer le lecteur sous des termes techniques inutiles. Une ligne claire, une unité intelligible et un prix contrôlable valent mieux qu’une description opaque. La facture devient alors un document de gestion aussi bien qu’une demande de paiement.
Taux et montant de TVA : présenter correctement les montants
La facture doit faire apparaître les éléments permettant de vérifier la TVA : le prix hors taxes, le taux appliqué, le montant correspondant et le total toutes taxes comprises. Lorsque plusieurs taux s’appliquent, chaque base taxable doit être associée à son taux et à son montant de taxe. Cette ventilation est essentielle pour le vendeur, qui doit déclarer les sommes correctement, et pour le client professionnel, qui utilise la facture dans sa comptabilité.
Un exemple simple permet de comprendre la logique : une prestation de 500 euros hors taxes soumise à un taux de TVA applicable doit faire apparaître séparément la base, le taux, le montant calculé et le total TTC. Le taux à appliquer dépend de la nature de l’opération et de sa situation ; il ne faut donc pas choisir un taux uniquement parce qu’il a été utilisé sur une facture précédente. En cas de doute sur une opération particulière, le professionnel doit vérifier le régime fiscal applicable.
Le montant total à payer doit être immédiatement repérable. Sur une facture comportant plusieurs lignes, les sous-totaux et les taxes doivent être calculés avec cohérence, puis rapprochés du total TTC. Les erreurs d’arrondi peuvent sembler mineures, mais elles créent parfois un écart entre le document, le règlement reçu et l’écriture comptable. Un logiciel de facturation ou une vérification systématique aide à repérer ces incohérences avant l’envoi.
Certains professionnels ne facturent pas la TVA en raison de leur régime fiscal. Dans ce cas, ils ne doivent pas présenter un taux ou un montant de taxe comme s’ils étaient applicables. Une mention d’exonération adaptée à leur situation doit figurer sur le document ; les bénéficiaires de la franchise en base utilisent notamment la formulation prévue par les règles fiscales, souvent référencée à l’article 293 B du Code général des impôts. La mention doit correspondre au régime effectivement applicable, et non être reprise par habitude.
Pour une micro-entreprise, l’assujettissement à la TVA ne se déduit pas simplement de la forme juridique ou du statut. Il dépend des règles et seuils applicables, ainsi que de la situation de l’activité. Une entrepreneuse qui change de régime doit donc mettre à jour ses modèles de facture à partir de la date pertinente : conserver une mention d’exonération après être devenue redevable peut rendre les documents inexacts, tandis qu’ajouter de la TVA sans y être autorisée entraîne également des conséquences.
Un contrôle utile consiste à reprendre chaque ligne et à se demander : quelle est la base taxable, quel taux s’applique et le calcul est-il exact ? La réponse doit être visible sur la facture, sans obliger le destinataire à reconstituer les opérations. Si l’entreprise doit adapter son activité ou préparer ses formalités, des ressources sur la création d’une micro-entreprise peuvent aider à mieux comprendre les premières démarches, sans remplacer les vérifications fiscales nécessaires à chaque cas.
La transparence de la TVA n’est pas seulement une obligation de présentation : elle donne au client les moyens de contrôler le montant demandé. Un document clair réduit les échanges correctifs et protège la fiabilité de la comptabilité des deux parties.
Date d’échéance, modalités de paiement et conservation de la facture
Une facture doit préciser la date d’échéance et les modalités de paiement. Le destinataire doit pouvoir savoir quand régler et comment procéder : virement bancaire, chèque ou autre moyen accepté. Les coordonnées utiles au paiement, comme un IBAN, peuvent être indiquées pour faciliter la transaction, tout en vérifiant qu’elles sont lisibles et à jour. Une échéance vague, telle que « paiement rapide », ne remplace pas une date ou un délai clairement défini.
Dans les relations entre professionnels, les conditions de règlement doivent respecter les règles applicables aux délais de paiement. Si le paiement intervient après l’échéance, la facture mentionne les pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement due dans les transactions concernées. Cette indemnité est fixée à 40 euros entre professionnels, sous réserve des conditions prévues par la réglementation. Il est prudent de rédiger ces informations dans les conditions de paiement de manière explicite, plutôt que de les dissimuler dans un document difficile à retrouver.
Reprenons le cas de Lina : elle indique « paiement à 30 jours » sur son devis, mais omet l’échéance sur la facture. Son client doit chercher l’information dans un autre document et le service comptable peut bloquer le règlement en attendant une précision. En inscrivant une date d’échéance claire sur la facture et en rappelant les moyens de paiement, elle simplifie le traitement sans modifier l’accord conclu.
Certains éléments supplémentaires sont requis selon les opérations. La date de livraison ou d’exécution peut devoir figurer lorsqu’elle ne coïncide pas avec la date d’émission. Un numéro de bon de commande est pertinent ou requis dans certaines situations, notamment lorsque le client en a établi un. Des mentions particulières peuvent aussi concerner les opérations internationales, les régimes d’autoliquidation, les travaux immobiliers ou certaines professions. Le modèle standard doit donc être ajusté à l’activité, plutôt que considéré comme universel.
La facture doit être transmise au bon destinataire et conservée dans des conditions permettant de la retrouver et de garantir son intégrité. Un classement par numéro, date ou client facilite les recherches, mais la méthode doit être appliquée avec régularité. Pour une petite entreprise, une arborescence simple — année, puis factures émises et factures reçues — suffit souvent à éviter que des pièces se dispersent entre une boîte courriel, un ordinateur et un espace partagé.
La numérisation peut améliorer le suivi, notamment avec des outils qui enregistrent automatiquement les factures et signalent les échéances. Elle ne dispense toutefois pas de contrôler le document : une automatisation peut reproduire une erreur de coordonnées ou de TVA aussi vite qu’elle accélère la saisie. Avant l’envoi, Lina vérifie donc le destinataire, le numéro, les totaux et les conditions de règlement ; ce contrôle court lui évite des corrections plus coûteuses après paiement.
Une facture bien tenue relie la vente, le paiement et la comptabilité dans une seule trace cohérente. C’est cette continuité, davantage que la sophistication du modèle, qui rend le document réellement fiable.
Erreurs fréquentes sur une facture et vérifications avant envoi
Une erreur fréquente consiste à reprendre un ancien modèle sans vérifier qu’il correspond encore à l’activité et au régime fiscal de l’entreprise. Les coordonnées peuvent avoir changé, une mention de TVA être devenue inadaptée ou les conditions de paiement ne plus refléter l’accord actuel. Un modèle n’est utile que s’il est entretenu : après chaque changement important, il faut contrôler les champs permanents avant de l’utiliser à nouveau.
La numérotation est un autre point sensible. Réutiliser un numéro ou supprimer une facture gênante rompt la cohérence de la séquence et complique la traçabilité. Si un document doit être corrigé, il convient d’utiliser une procédure de rectification adaptée, en conservant une piste claire des modifications, plutôt que de faire disparaître l’original. Une facture rectificative ou un avoir peut être nécessaire selon la situation ; il faut éviter de modifier silencieusement un document déjà transmis.
Les libellés trop courts créent aussi des difficultés. Une ligne « divers » ou « conseil » ne permet pas toujours de relier le montant à une commande précise. Le vendeur peut reprendre le descriptif du devis, préciser la période ou le nombre d’unités, et s’assurer que le client reconnaît la prestation. Ce niveau de détail est particulièrement utile lorsque l’entreprise travaille sur plusieurs missions en parallèle ou facture un abonnement mensuel.
Avant l’envoi, une courte liste de contrôle permet de détecter la plupart des problèmes :
- Identifier les parties : vérifier les noms, les adresses et les identifiants professionnels.
- Contrôler les repères : confirmer la date d’émission, le numéro unique et, si nécessaire, la date de livraison ou d’exécution.
- Relire les lignes : s’assurer que la désignation, les quantités, les prix et les remises correspondent au devis ou à la commande.
- Refaire les calculs : vérifier le prix hors taxes, les taux et montants de TVA, puis le total TTC.
- Préciser le règlement : confirmer l’échéance, le moyen de paiement et les mentions de retard applicables.
Cette vérification est particulièrement utile lorsqu’une facture est créée à la hâte, juste après une livraison ou une intervention. Un exemple concret : une agence facture deux journées de travail alors que le devis en prévoyait trois, et ajoute des frais de déplacement sans les détailler. Le client peut légitimement demander une explication ; un rapprochement entre devis, compte rendu et facture aurait permis de corriger la différence avant l’envoi.
Il faut enfin distinguer facture et reçu. La facture décrit et justifie l’opération, tandis qu’une preuve de paiement atteste que la somme a été réglée. Une facture portant la mention « acquittée » peut signaler le paiement, mais cette indication doit être exacte et correspondre à la réalité. Si le règlement est partiel, le document ou le suivi comptable doit éviter de laisser croire que l’intégralité de la dette a été payée.
Pour les petites structures, notamment celles qui démarrent, des outils de facturation peuvent proposer des champs adaptés et générer une numérotation cohérente. Ils ne déterminent pas automatiquement toutes les obligations propres à chaque métier : le professionnel reste responsable de la conformité des informations qu’il transmet. La meilleure prévention est donc une routine courte, répétée pour chaque facture, qui vérifie à la fois le fond, les calculs et le destinataire.
Quand les informations sont exactes dès la première émission, la facture devient un document de confiance : elle explique la transaction, facilite le paiement et préserve une comptabilité lisible.
Une facture doit-elle toujours comporter un numéro unique ?
Oui. Le numéro doit être unique et s’inscrire dans une séquence chronologique et continue, selon une méthode cohérente choisie par l’entreprise.
Quelles informations faut-il indiquer si l’entreprise ne facture pas la TVA ?
Elle doit faire figurer la mention d’exonération correspondant à son régime, notamment la mention prévue pour la franchise en base lorsqu’elle est applicable. Elle ne doit pas afficher de TVA facturée à tort.
La date de facture est-elle forcément celle de la livraison ?
Non. La date d’émission peut différer de la date de livraison ou d’exécution. Lorsque ces dates ne coïncident pas et que les règles l’exigent, la date de l’opération doit être précisée séparément.
Quelles mentions de paiement sont importantes entre professionnels ?
La facture doit préciser l’échéance et les modalités de paiement. Les conditions applicables doivent aussi mentionner les pénalités de retard et l’indemnité forfaitaire de recouvrement prévue pour les transactions concernées.